Steuern
Anlage N – Einkünfte aus nichtselbständiger Arbeit ausfüllen
In der Anlage N erklären Arbeitnehmerinnen und Arbeitnehmer ihren Arbeitslohn und ihre Werbungskosten – etwa Fahrten zur Arbeit, Arbeitsmittel, Homeoffice-Tage oder Fortbildungen. Jede Person mit Arbeitslohn gibt eine eigene Anlage N ab. Üblich ist die Abgabe über ELSTER; den Papiervordruck 2025 gibt es im Formular-Management-System des Bundes.
Finanzverwaltung (Bundesministerium der Finanzen / Finanzämter der Länder) (öffnet in neuem Tab)Zuletzt geprüft am 26.09.2026
Keine Rechts- oder Steuerberatung. Diese Seite erklärt das Formular allgemein und ersetzt keine Beratung im Einzelfall. Ob Ihnen eine Leistung zusteht oder welche Angabe in Ihrem Fall richtig ist, klären Sie bitte mit der zuständigen Stelle, einer Beratungsstelle oder einer Rechtsanwältin bzw. einem Rechtsanwalt, Steuerberaterin bzw. Steuerberater oder einem Lohnsteuerhilfeverein.
Auf einen Blick
- Wer braucht das Formular?
- Alle, die in der Einkommensteuererklärung 2025 Arbeitslohn angeben – Angestellte, Beamtinnen und Beamte, Minijobber mit individuell versteuertem Lohn, Bezieher von Versorgungsbezügen (z. B. Beamtenpension). Jeder Ehegatte bzw. Lebenspartner mit Arbeitslohn gibt eine eigene Anlage N ab. Die Anlage N lohnt sich vor allem, wenn Ihre Werbungskosten über dem Arbeitnehmer-Pauschbetrag von 1.230 € liegen.
- Wo einreichen?
- Beim zuständigen Wohnsitzfinanzamt, zusammen mit dem Hauptvordruck der Einkommensteuererklärung 2025.
- Frist
- Wer zur Abgabe verpflichtet ist, muss die Erklärung 2025 ohne Steuerberatung spätestens sieben Monate nach Ablauf des Kalenderjahres abgeben, also bis 31.07.2026 (§ 149 Abs. 2 AO); mit Steuerberatung oder Lohnsteuerhilfeverein gilt eine längere Frist (§ 149 Abs. 3 AO). Freiwillige Erklärungen (Antragsveranlagung) sind bis zu vier Jahre rückwirkend möglich (siehe unverified).
- Umfang
- 4 Seiten, 260 erkannte Felder
- Formularstand
- Anlage N 2025 (Vordruck 055, Fußzeile „2025AnlN031NET – Oktober 2025“), 4 Seiten. Das Formular-Management-System (formulare-bfinv.de) erzeugt das PDF sitzungsgebunden über „Drucken“; die Datei ist nicht ausfüllbar (keine AcroForm-Felder), ausfüllbar ist nur die Online-Maske des FMS. pdfUrl ist deshalb der FMS-Aufruf, kein direkter PDF-Link – form.pdf wurde am 26.09.2026 so heruntergeladen.
- Online-Alternative
- Die zuständige Stelle bietet auch einen Online-Antrag an. Ausfüllpilot hilft, wenn Sie das PDF-Formular nutzen möchten oder müssen.
Das brauchen Sie
- Lohnsteuerbescheinigung(en) 2025 des Arbeitgebers – die Werte liegen dem Finanzamt meist schon elektronisch vor (mit „e“ gekennzeichnete Zeilen)
- Angaben zu den Arbeitswegen: Anschrift der ersten Tätigkeitsstätte, Arbeitstage, einfache Entfernung in km
- Anzahl der Homeoffice-Tage (für die Tagespauschale) bzw. Nachweise zum häuslichen Arbeitszimmer
- Belege für Werbungskosten, z. B. Rechnungen für Arbeitsmittel, Fortbildungen, Berufsverbandsbeiträge, Reisekosten
- Bescheinigungen über steuerfrei erstattete Beträge des Arbeitgebers (z. B. Fahrtkostenzuschüsse, Reisekostenersatz)
- Hauptvordruck ESt 1 A und ggf. weitere Anlagen (z. B. Anlage Vorsorgeaufwand, Anlage N-AUS, Anlage N-Doppelte Haushaltsführung)
Ausfüllhilfe: Abschnitt für Abschnitt
Kopf – Name, Steuernummer, Person
Name, Vorname und Steuernummer; ankreuzen, ob die Anlage für die steuerpflichtige Person / Person A oder für Ehefrau / Person B gilt.
Verlangte Angaben
- Name
- Vorname
- Steuernummer
- Steuerpflichtige Person / Ehemann / Person A
- Ehefrau / Person B
Tipps
- Bei Zusammenveranlagung füllt jeder Ehegatte bzw. Lebenspartner mit Arbeitslohn eine eigene Anlage N aus.
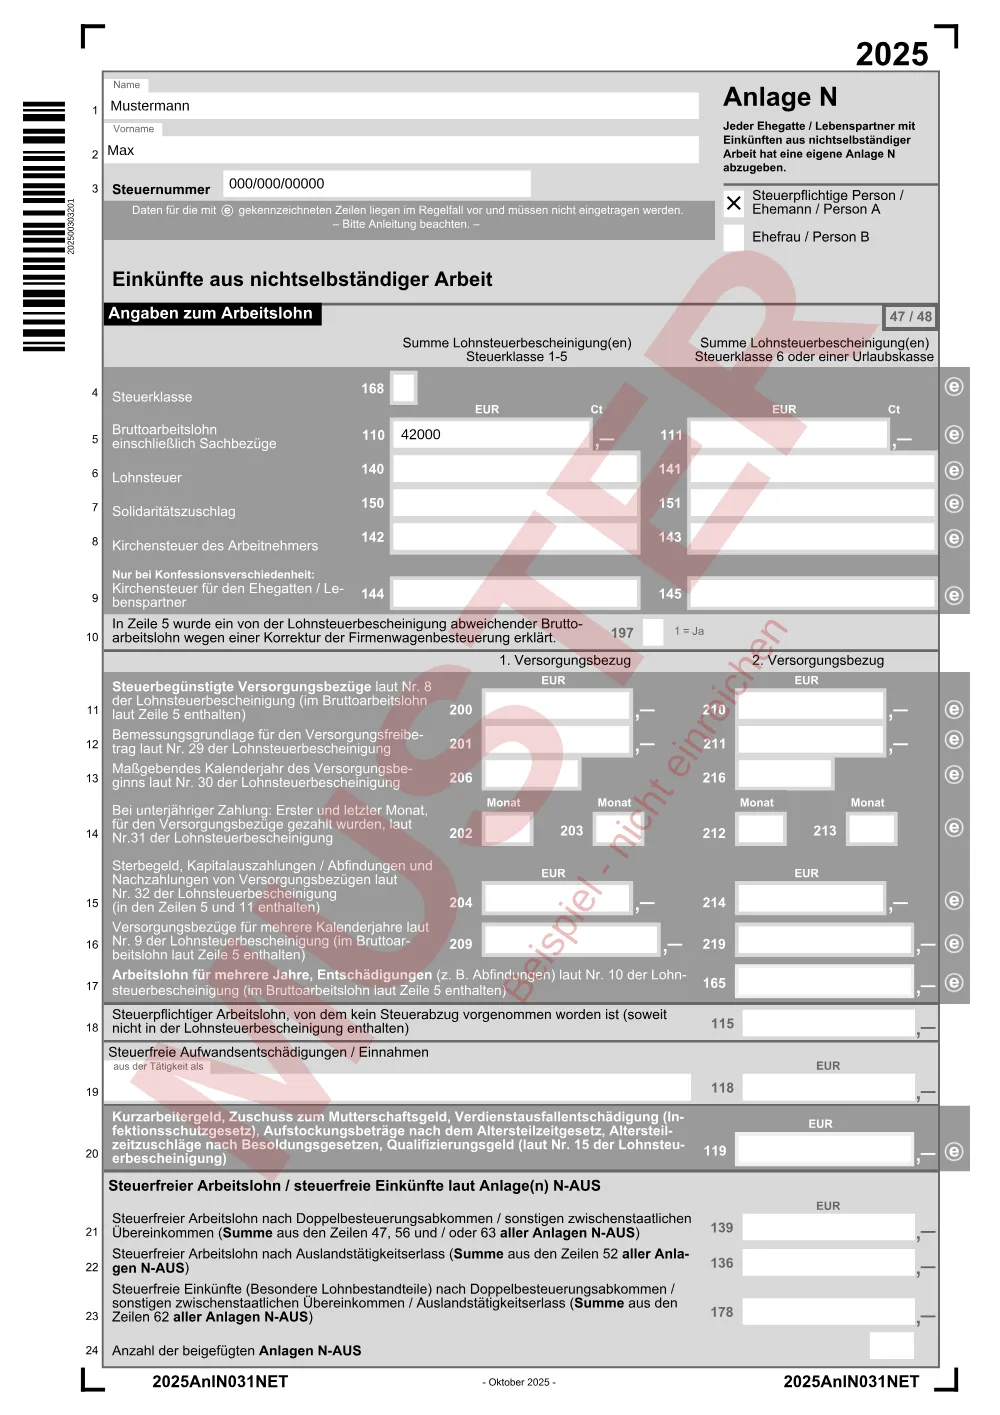
Angaben zum Arbeitslohn (Zeilen 4–24)
Steuerklasse, Bruttoarbeitslohn, Lohnsteuer, Solidaritätszuschlag und Kirchensteuer laut Lohnsteuerbescheinigung(en), Versorgungsbezüge, Abfindungen, steuerfreie Einnahmen (z. B. Übungsleiter, Kurzarbeitergeld) und steuerfreier Arbeitslohn laut Anlage(n) N-AUS.
Verlangte Angaben
- 4 Steuerklasse
- 5 Bruttoarbeitslohn einschließlich Sachbezüge
- 6 Lohnsteuer
- 7 Solidaritätszuschlag
- 8 Kirchensteuer des Arbeitnehmers
- 9 Kirchensteuer für den Ehegatten / Lebenspartner (nur bei Konfessionsverschiedenheit)
- 10 Korrektur der Firmenwagenbesteuerung
- 11–16 Steuerbegünstigte Versorgungsbezüge
- 17 Arbeitslohn für mehrere Jahre, Entschädigungen (z. B. Abfindungen)
- 18 Steuerpflichtiger Arbeitslohn ohne Steuerabzug
- 19 Steuerfreie Aufwandsentschädigungen / Einnahmen
- 20 Kurzarbeitergeld, Zuschuss zum Mutterschaftsgeld u. a. (Nr. 15 der Lohnsteuerbescheinigung)
- 21–24 Steuerfreier Arbeitslohn laut Anlage(n) N-AUS
Tipps
- Die mit „e“ gekennzeichneten Zeilen müssen Sie nur ausfüllen, wenn die elektronisch übermittelten Daten fehlen oder falsch sind oder Sie davon abweichen wollen.
- Die Werte links gelten für Steuerklasse 1–5, rechts für Steuerklasse 6 oder eine Urlaubskasse.
Grenzgänger (Zeilen 25–26)
Nur für Personen mit Ansässigkeit in Belgien oder Grenzgänger nach Frankreich, in die Schweiz oder nach Österreich.
Verlangte Angaben
- 25 Ansässigkeit in Belgien – Adresse in Belgien, Arbeitslohn
- 26 Grenzgänger nach (Frankreich / Schweiz / Österreich), Arbeitslohn, Schweizerische Abzugsteuer
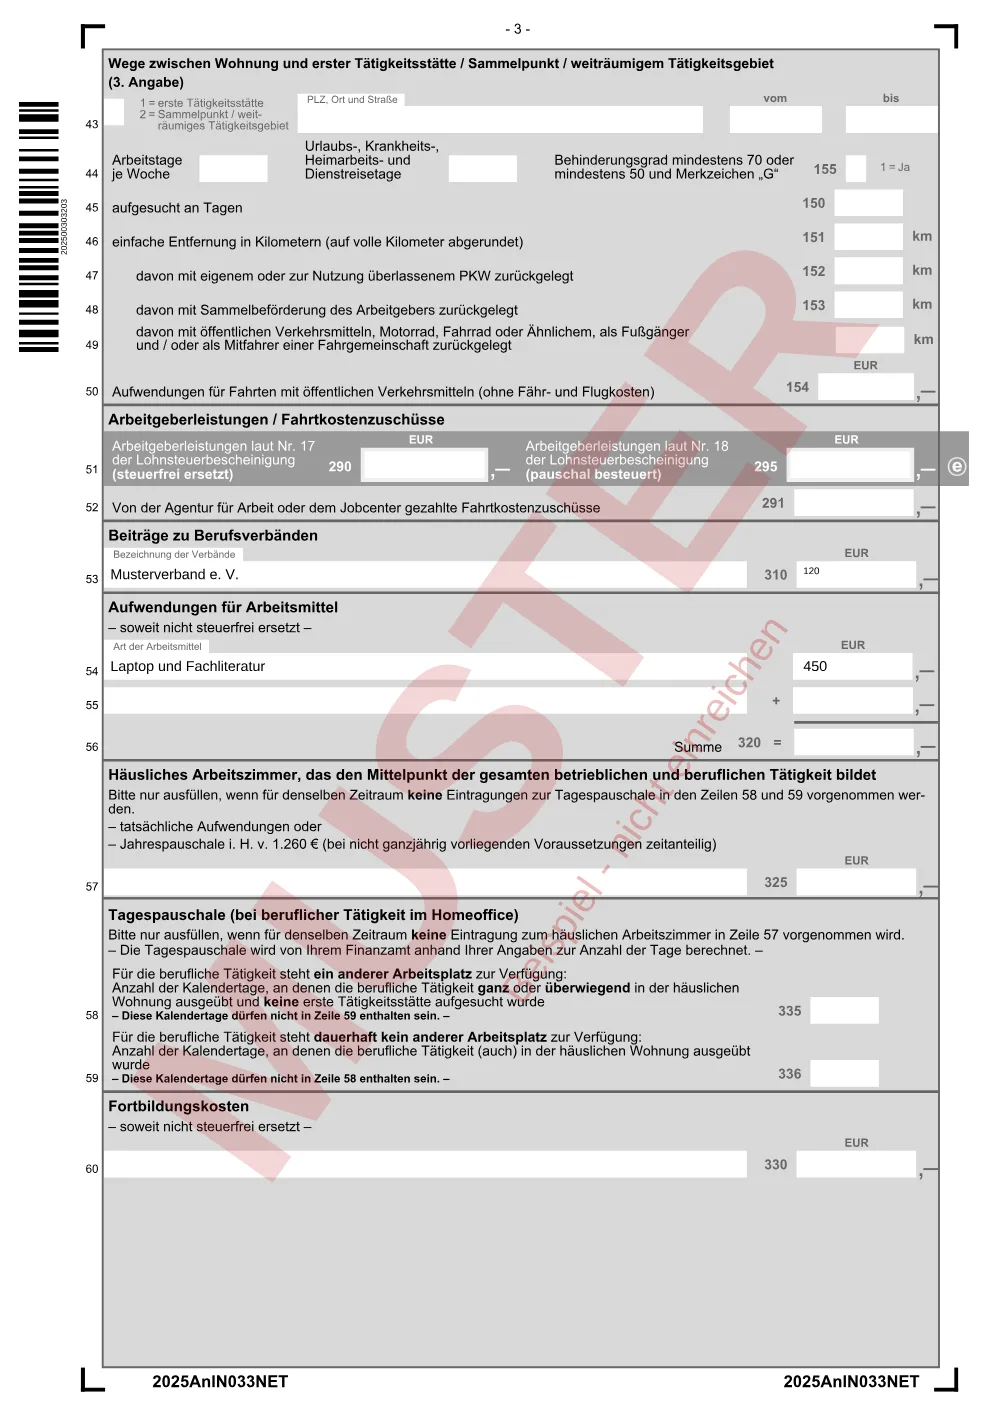
Werbungskosten – Wege zur Arbeit (Zeilen 27–52)
Bis zu drei Angaben zu Wegen zwischen Wohnung und erster Tätigkeitsstätte / Sammelpunkt / weiträumigem Tätigkeitsgebiet: Anschrift, Zeitraum, Arbeitstage je Woche, Urlaubs- und Krankheitstage, aufgesuchte Tage, einfache Entfernung und Verkehrsmittel; dazu Arbeitgeberleistungen und Fahrtkostenzuschüsse.
Verlangte Angaben
- 27 1 = erste Tätigkeitsstätte / 2 = Sammelpunkt / weiträumiges Tätigkeitsgebiet, PLZ, Ort und Straße, vom … bis
- 28 Arbeitstage je Woche, Urlaubs-, Krankheits-, Heimarbeits- und Dienstreisetage, Behinderungsgrad mind. 70 oder mind. 50 und Merkzeichen „G“
- 29 aufgesucht an Tagen
- 30 einfache Entfernung in Kilometern
- 31–33 davon mit eigenem PKW / Sammelbeförderung / öffentlichen Verkehrsmitteln, Fahrrad u. Ä.
- 34 Aufwendungen für Fahrten mit öffentlichen Verkehrsmitteln
- 35–50 2. und 3. Angabe
- 51 Arbeitgeberleistungen laut Nr. 17 und 18 der Lohnsteuerbescheinigung
- 52 Fahrtkostenzuschüsse der Agentur für Arbeit oder des Jobcenters
Tipps
- Laut Anleitung beträgt die Entfernungspauschale 2025 0,30 € für jeden der ersten 20 vollen Entfernungskilometer und 0,38 € ab dem 21. km; sie ist auf 4.500 € im Jahr begrenzt, außer bei Fahrten mit eigenem oder überlassenem Pkw.
- Die Entfernung zählt nur einfach (einfache Strecke), auf volle Kilometer abgerundet.
Werbungskosten – Verbände, Arbeitsmittel, Arbeitszimmer, Homeoffice, Fortbildung (Zeilen 53–60)
Beiträge zu Berufsverbänden, Aufwendungen für Arbeitsmittel, häusliches Arbeitszimmer als Tätigkeitsmittelpunkt, Tagespauschale für Homeoffice-Tage und Fortbildungskosten.
Verlangte Angaben
- 53 Beiträge zu Berufsverbänden (Bezeichnung der Verbände)
- 54–56 Aufwendungen für Arbeitsmittel (Art der Arbeitsmittel), Summe
- 57 Häusliches Arbeitszimmer (tatsächliche Aufwendungen oder Jahrespauschale 1.260 €)
- 58 Homeoffice-Tage, wenn ein anderer Arbeitsplatz zur Verfügung steht
- 59 Homeoffice-Tage, wenn dauerhaft kein anderer Arbeitsplatz zur Verfügung steht
- 60 Fortbildungskosten
Tipps
- Die Tagespauschale beträgt laut Anleitung 6 € je Kalendertag, höchstens 1.260 € (210 Tage). Sie tragen nur die Anzahl der Tage ein; das Finanzamt rechnet.
- Arbeitszimmer (Zeile 57) und Tagespauschale (Zeilen 58/59) schließen sich für denselben Zeitraum aus.
- Ein Tag darf nicht zugleich in Zeile 58 und 59 stehen.
Weitere Werbungskosten und Reisekosten (Zeilen 61–77)
Sonstige Werbungskosten (z. B. Bewerbungskosten, Kontoführungsgebühren), Fähr- und Flugkosten, Reisekosten bei beruflichen Auswärtstätigkeiten, Pauschbeträge für Berufskraftfahrer und Verpflegungsmehraufwand.
Verlangte Angaben
- 61–64 Weitere Werbungskosten, Summe
- 65 Fahrten mit Firmenwagen oder Sammelbeförderung (1 = Ja / 2 = Nein)
- 66–69 Fahrtkosten, Übernachtungskosten, Reisenebenkosten, Gesamtsumme
- Pauschbeträge für Berufskraftfahrer bei Übernachtung im Kraftfahrzeug
- Vom Arbeitgeber steuerfrei ersetzt
- Verpflegungspauschalen im Inland: Tage > 8 Std., An-/Abreisetage, Tage mit 24 Std. Abwesenheit, Kürzungsbeträge wegen Mahlzeitengestellung; Auswärtstätigkeit im Ausland
Tipps
- Ohne Einzelnachweis erkennt das Finanzamt laut Anleitung für Kontoführungsgebühren pauschal 16 € an.
- Steuerfreie Erstattungen des Arbeitgebers mindern die abziehbaren Reisekosten und gehören in die dafür vorgesehenen Zeilen.
Werbungskosten in Sonderfällen (Zeilen 78–81)
Werbungskosten, die zu Versorgungsbezügen, steuerfreiem Arbeitslohn, Arbeitslohn für mehrere Jahre, Arbeitslohn ohne Steuerabzug oder bei Ansässigkeit in Belgien gehören.
Verlangte Angaben
- Werbungskosten zu steuerbegünstigten Versorgungsbezügen
- Werbungskosten zu steuerfreiem Arbeitslohn
- Werbungskosten zu Arbeitslohn für mehrere Jahre, Entschädigungen
- Werbungskosten zu steuerpflichtigem Arbeitslohn ohne Steuerabzug
Tipps
- Beträge aus diesen Zeilen dürfen nicht zusätzlich in den Zeilen 27 bis 77 stehen.
Alle 260 erkannten Felder mit Beispielwerten (9 im Muster ausgefüllt)
So hat Ausfüllpilot die Felder dieses Formulars erkannt. Die Beispielwerte sind erfunden und stammen aus dem Muster unten.
| Feld | Art | Beispiel (Muster) |
|---|---|---|
| Name | Textfeld | – |
| 1 | Textfeld | Mustermann |
| Anlage N | Ankreuzfeld | – |
| Anlage N | Textfeld | – |
| Jeder Ehegatte / Lebenspartner mit | Ankreuzfeld | – |
| 2 | Textfeld | Max |
| Einkünften aus nichtselbständiger | Ankreuzfeld | – |
| Steuernummer | Textfeld | 000/000/00000 |
| Steuerpflichtige Person / | Ankreuzfeld | angekreuzt |
| Steuerpflichtige Person / Ehemann / Person A | Textfeld | – |
| gekennzeichneten Zeilen liegen im Regelfall vor und müssen | Textfeld | – |
| Ehefrau / Person B | Textfeld | – |
| Summe Lohnsteuerbescheinigung(en) Steuerklasse 1-5 | Textfeld | – |
| Einkünfte aus nichtselbständiger Arbeit | Textfeld | – |
| Angaben zum Arbeitslohn | Textfeld | – |
| Angaben zum Arbeitslohn | Textfeld | – |
| Einkünfte aus nichtselbständiger Arbeit | Textfeld | – |
| Steuerklasse | Textfeld | – |
| Steuerklasse | Textfeld | – |
| Steuerklasse | Textfeld | – |
| 110 | Textfeld | 42000 |
| ,– 111 | Textfeld | – |
| ,– 111 | Textfeld | – |
| Lohnsteuer | Textfeld | – |
| 141 | Textfeld | – |
| 150 | Textfeld | – |
| 151 | Textfeld | – |
| 142 | Textfeld | – |
| 143 | Textfeld | – |
| Kirchensteuer des Arbeitnehmers | Textfeld | – |
| 144 | Textfeld | – |
| 145 | Textfeld | – |
| = Ja | Ankreuzfeld | – |
| 1 = Ja | Textfeld | – |
| = Ja | Textfeld | – |
| In Zeile 5 wurde ein von der Lohnsteuerbescheinigung | Textfeld | – |
| In Zeile 5 wurde ein von der Lohnsteuerbescheinigung | Textfeld | – |
| In Zeile 5 wurde ein von der Lohnsteuerbescheinigung | Textfeld | – |
| 2. Versorgungsbezug | Textfeld | – |
| laut Zeile 5 enthalten) 200 | Textfeld | – |
| ,– 210 | Textfeld | – |
| Steuerbegünstigte Versorgungsbezüge der Lohnsteuerbescheinigung | Auswahl | – |
| trag laut Nr. 29 der Lohnsteuerbescheinigung 201 | Textfeld | – |
| ,– 211 | Textfeld | – |
| ginns laut Nr. 30 der Lohnsteuerbescheinigung 206 | Textfeld | – |
| 216 | Textfeld | – |
| 14 | Ankreuzfeld | – |
| Monat | Textfeld | – |
| Monat | Textfeld | – |
| Monat | Textfeld | – |
| Monat | Textfeld | – |
| Nr.31 der Lohnsteuerbescheinigung | Textfeld | – |
| Nr.31 der Lohnsteuerbescheinigung | Textfeld | – |
| Sterbegeld, Kapitalauszahlungen / Abfindungen und | Auswahl | – |
| (in den Zeilen 5 und 11 enthalten) 204 | Textfeld | – |
| ,– 214 | Textfeld | – |
| Nr. 9 der Lohnsteuerbescheinigung (im Bruttoar- 209 | Textfeld | – |
| ,– 219 | Textfeld | – |
| 17 | Ankreuzfeld | – |
| 165 | Textfeld | – |
| EUR | Textfeld | – |
| 115 ,– | Textfeld | – |
| Steuerfreie Aufwandsentschädigungen / Einnahmen | Textfeld | – |
| 115 | Textfeld | – |
| 19 | Textfeld | – |
| 118 | Textfeld | – |
| 118 ,– | Textfeld | – |
| 119 | Textfeld | – |
| Anzahl der beigefügten Anlagen N-AUS | Textfeld | – |
| Feld | Art | Beispiel (Muster) |
|---|---|---|
| EUR | Textfeld | – |
| Adresse in Belgien | Textfeld | – |
| Ansässigkeit in Belgien | Textfeld | – |
| Ansässigkeit in Belgien | Textfeld | – |
| 127 ,– | Textfeld | – |
| 25 | Textfeld | – |
| Arbeitslohn 127 | Textfeld | – |
| = Frankreich 3 = Schweiz, Arbeitslohn | Textfeld | – |
| = Schweiz, Arbeitslohn | Textfeld | – |
| Arbeitslohn in CHF / EUR | Textfeld | – |
| Arbeitslohn in CHF / EUR | Textfeld | – |
| Arbeitslohn in CHF / EUR | Textfeld | – |
| Angaben zu Grenzgängern | Textfeld | – |
| Angaben zu Grenzgängern | Textfeld | – |
| Angaben zu Grenzgängern | Auswahl | – |
| Schweizerische Abzugsteuer in CHF / EUR | Ankreuzfeld | – |
| in EUR gezahlt 4 = Österreich 116 | Textfeld | – |
| Arbeitslohn in CHF / EUR | Textfeld | – |
| Schweizerische Abzugsteuer in CHF / EUR | Textfeld | – |
| Werbungskosten | Textfeld | – |
| – ohne Beträge laut den Zeilen 78 bis | Textfeld | – |
| – ohne Beträge laut den Zeilen 78 bis | Textfeld | – |
| Schweizerische Abzugsteuer in CHF / EUR | Textfeld | – |
| / 88 | Textfeld | – |
| vom | Textfeld | – |
| PLZ, Ort und Straße | Textfeld | – |
| vom | Textfeld | – |
| bis | Textfeld | – |
| = Sammelpunkt / weit- räumiges Tätigkeitsgebiet | Textfeld | – |
| Arbeitstage | Ankreuzfeld | – |
| Urlaubs-, Krankheits- | Ankreuzfeld | – |
| Urlaubs-, Krankheits- | Ankreuzfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Urlaubs-, Krankheits- | Ankreuzfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Behinderungsgrad mindestens 70 oder | Ankreuzfeld | – |
| Behinderungsgrad mindestens 70 oder | Ankreuzfeld | – |
| bis | Textfeld | – |
| Arbeitstage | Textfeld | – |
| Heimarbeits- und | Ankreuzfeld | – |
| Heimarbeits- und Dienstreisetage mindestens 50 und Merkzeichen „G“ | Textfeld | – |
| mindestens 50 und Merkzeichen „G“ | Textfeld | – |
| mindestens 50 und Merkzeichen „G“ 115 | Auswahl | – |
| aufgesucht an Tagen | Textfeld | – |
| 110 | Ankreuzfeld | – |
| 111 112 113 114 | Textfeld | – |
| vom | Textfeld | – |
| vom | Textfeld | – |
| vom bis | Ankreuzfeld | – |
| PLZ, Ort und Straße | Textfeld | – |
| Wege zwischen Wohnung und erster Tätigkeitsstätte / Sammelpunkt | Auswahl | – |
| vom | Textfeld | – |
| bis | Textfeld | – |
| (2. Angabe) | Auswahl | – |
| = Sammelpunkt / weit- räumiges Tätigkeitsgebiet | Textfeld | – |
| = Sammelpunkt / weit- räumiges Tätigkeitsgebiet | Textfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Urlaubs-, Krankheits- | Ankreuzfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Behinderungsgrad mindestens 70 oder | Ankreuzfeld | – |
| Behinderungsgrad mindestens 70 oder | Ankreuzfeld | – |
| bis | Textfeld | – |
| Behinderungsgrad mindestens 70 oder | Ankreuzfeld | – |
| Arbeitstage | Textfeld | – |
| Heimarbeits- und | Ankreuzfeld | – |
| Heimarbeits- und Dienstreisetage mindestens 50 und Merkzeichen „G“ | Textfeld | – |
| mindestens 50 und Merkzeichen „G“ 135 | Auswahl | – |
| 130 | Ankreuzfeld | – |
| davon mit öffentlichen Verkehrsmitteln, Motorrad, Fahrrad oder Ähnlichem | Ankreuzfeld | – |
| EUR | Ankreuzfeld | – |
| 42 | Textfeld | – |
| 2025AnlN032NET | Textfeld | – |
| 131 132 133 134 | Textfeld | – |
| Feld | Art | Beispiel (Muster) |
|---|---|---|
| (3. Angabe) | Textfeld | – |
| vom | Textfeld | – |
| (3. Angabe) | Textfeld | – |
| (3. Angabe) | Textfeld | – |
| Wege zwischen Wohnung und erster Tätigkeitsstätte / Sammelpunkt | Textfeld | – |
| vom | Textfeld | – |
| 43 | Textfeld | – |
| = erste Tätigkeitsstätte | Textfeld | – |
| PLZ, Ort und Straße | Textfeld | – |
| vom | Textfeld | – |
| bis | Textfeld | – |
| = Sammelpunkt / weit- räumiges Tätigkeitsgebiet | Textfeld | – |
| = Sammelpunkt / weit- räumiges Tätigkeitsgebiet | Textfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| Urlaubs-, Krankheits- | Textfeld | – |
| vom | Textfeld | – |
| 155 | Textfeld | – |
| Behinderungsgrad mindestens 70 oder | Auswahl | – |
| bis | Textfeld | – |
| 1 = Ja | Textfeld | – |
| Arbeitstage je Woche | Textfeld | – |
| Urlaubs-, Krankheits-, Heimarbeits- und Dienstreisetage | Textfeld | – |
| = Ja | Ankreuzfeld | – |
| aufgesucht an Tagen | Textfeld | – |
| 150 | Ankreuzfeld | – |
| 151 | Ankreuzfeld | – |
| 152 | Ankreuzfeld | – |
| 153 | Ankreuzfeld | – |
| davon mit öffentlichen Verkehrsmitteln, Motorrad, Fahrrad oder Ähnlichem | Ankreuzfeld | – |
| EUR | Textfeld | – |
| 295 | Textfeld | – |
| Beiträge zu Berufsverbänden Bezeichnung der Verbände | Textfeld | – |
| EUR | Textfeld | – |
| ,– | Textfeld | – |
| Beiträge zu Berufsverbänden | Textfeld | – |
| Beiträge zu Berufsverbänden | Textfeld | – |
| Beiträge zu Berufsverbänden | Textfeld | – |
| Beiträge zu Berufsverbänden | Textfeld | – |
| (pauschal besteuert) | Textfeld | – |
| 291 | Textfeld | – |
| 53 | Textfeld | Musterverband e. V. |
| ,– | Textfeld | 120 |
| Aufwendungen für Arbeitsmittel | Textfeld | – |
| 310 | Textfeld | – |
| EUR | Textfeld | – |
| 54 | Textfeld | Laptop und Fachliteratur |
| + | Textfeld | – |
| EUR | Textfeld | 450 |
| 55 | Textfeld | – |
| + | Textfeld | – |
| 320 = | Textfeld | – |
| EUR | Textfeld | – |
| 57 | Textfeld | – |
| ,– | Textfeld | – |
| – Die Tagespauschale wird von Ihrem Finanzamt anhand | Textfeld | – |
| EUR | Textfeld | – |
| 335 | Ankreuzfeld | – |
| Anzahl der Kalendertage, an denen die berufliche Tätigkeit | Ankreuzfeld | – |
| 336 | Ankreuzfeld | – |
| – soweit nicht steuerfrei ersetzt – | Textfeld | – |
| 335 336 | Textfeld | – |
| EUR | Textfeld | – |
| 60 | Textfeld | – |
| ,– | Textfeld | – |
| 60 | Textfeld | – |
| 330 | Textfeld | – |
| 330 | Textfeld | – |
| Feld | Art | Beispiel (Muster) |
|---|---|---|
| Weitere Werbungskosten – soweit nicht steuerfrei ersetzt – | Textfeld | – |
| Fähr- und Flugkosten bei Wegen zwischen Wohnung und | Textfeld | – |
| Fähr- und Flugkosten bei Wegen zwischen Wohnung und | Textfeld | – |
| Fähr- und Flugkosten bei Wegen zwischen Wohnung und | Ankreuzfeld | – |
| 61 | Textfeld | – |
| EUR | Textfeld | – |
| Sonstiges (z. B. Bewerbungskosten, Kontoführungsgebühren) | Textfeld | – |
| + | Textfeld | – |
| + | Textfeld | – |
| 63 | Textfeld | – |
| + | Textfeld | – |
| + | Textfeld | – |
| 401 | Textfeld | – |
| – Falls „Ja“ | Textfeld | – |
| gungen zu Fahrtkosten in Zeile 66 vorgenommen werden | Textfeld | – |
| – Falls „Ja“ | Ankreuzfeld | – |
| EUR | Ankreuzfeld | – |
| 66 | Textfeld | – |
| – Falls „Ja“ | Textfeld | – |
| = Nein EUR | Textfeld | – |
| 67 | Textfeld | – |
| + | Textfeld | – |
| + | Textfeld | – |
| 68 | Textfeld | – |
| + | Textfeld | – |
| + | Textfeld | – |
| 411 | Textfeld | – |
| EUR | Ankreuzfeld | – |
| EUR | Ankreuzfeld | – |
| haltsführung enthalten sein. – | Textfeld | – |
| Anlage N-Doppelte Haus- EUR | Textfeld | – |
| 78 | Textfeld | – |
| 682 | Textfeld | – |
| Werbungskosten zu steuerbegünstigten Versorgungsbezügen für mehrere Jahre laut | Textfeld | – |
| Werbungskosten zu steuerbegünstigten Versorgungsbezügen für mehrere Jahre laut | Textfeld | – |
| Werbungskosten zu steuerbegünstigten Versorgungsbezügen für mehrere Jahre laut | Ankreuzfeld | – |
| 79 | Textfeld | – |
| 659 | Textfeld | – |
| Werbungskosten zu Arbeitslohn für mehrere Jahre, Entschädigungen laut | Textfeld | – |
| Werbungskosten zu Arbeitslohn für mehrere Jahre, Entschädigungen laut | Textfeld | – |
| Werbungskosten zu Arbeitslohn für mehrere Jahre, Entschädigungen laut | Ankreuzfeld | – |
| 80 | Textfeld | – |
| 660 | Textfeld | – |
| EUR | Textfeld | – |
| 657 | Textfeld | – |
| 82 | Textfeld | – |
| 656 | Textfeld | – |
| 675 | Textfeld | – |
| EUR | Textfeld | – |
Muster: So sieht ein ausgefülltes Formular aus
Fülltest bestanden am 26.09.2026: 9 Beispielwerte, 260 erkannte Felder.
Häufige Fehler
- Vordruck des falschen Jahres verwendet – für die Erklärung 2025 gilt der Vordruck mit „2025“ oben rechts.
- Mit „e“ gekennzeichnete Zeilen abgeschrieben, obwohl die Daten dem Finanzamt schon vorliegen – nur bei Abweichungen ausfüllen.
- Hin- und Rückweg als Entfernung eingetragen: Die Entfernungspauschale bemisst sich nach der einfachen Entfernung.
- Denselben Tag als Homeoffice-Tag (Zeile 58/59) und als Tag mit Fahrt zur ersten Tätigkeitsstätte angesetzt, oder Arbeitszimmer und Tagespauschale für denselben Zeitraum beantragt.
- Bei Zusammenveranlagung nur eine Anlage N für beide Ehegatten ausgefüllt – jede Person mit Arbeitslohn braucht eine eigene.
- Steuerfreie Erstattungen des Arbeitgebers (z. B. Reisekostenersatz, Jobticket) nicht angegeben.
Wo und bis wann Sie den Antrag einreichen
- Wo
- Beim zuständigen Wohnsitzfinanzamt, zusammen mit dem Hauptvordruck der Einkommensteuererklärung 2025.
- Wie
- Üblich ist die elektronische Abgabe über ELSTER (Mein ELSTER) oder eine Steuersoftware. Wer nur Arbeitslohn hat, ist nicht zur elektronischen Abgabe verpflichtet (die Pflicht nach § 25 Abs. 4 EStG gilt für Gewinneinkünfte) und kann den ausgedruckten, unterschriebenen Papiervordruck einreichen.
- Frist
- Wer zur Abgabe verpflichtet ist, muss die Erklärung 2025 ohne Steuerberatung spätestens sieben Monate nach Ablauf des Kalenderjahres abgeben, also bis 31.07.2026 (§ 149 Abs. 2 AO); mit Steuerberatung oder Lohnsteuerhilfeverein gilt eine längere Frist (§ 149 Abs. 3 AO). Freiwillige Erklärungen (Antragsveranlagung) sind bis zu vier Jahre rückwirkend möglich (siehe unverified).
Ausfüllpilot übermittelt nichts an Behörden. Nach dem Ausfüllen laden Sie das PDF herunter und reichen es selbst ein – eine Übersicht über Fristen bei Anträgen gibt der Ratgeber Fristen.
Häufige Fragen
Kann ich die Anlage N noch auf Papier abgeben?
Ja, wenn Sie nur Einkünfte aus nichtselbständiger Arbeit haben. Die Pflicht zur elektronischen Übermittlung nach § 25 Abs. 4 EStG betrifft Steuerpflichtige mit Gewinneinkünften (Land- und Forstwirtschaft, Gewerbe, selbständige Arbeit). Der Papiervordruck wird im Formular-Management-System als PDF zum Ausdrucken erzeugt. Üblich und schneller ist die Abgabe über ELSTER.
Quelle: § 25 EStG – Veranlagungszeitraum, Steuererklärungspflicht · Formular-Management-System der Bundesfinanzverwaltung – Anlage N (2025)
Wie hoch ist die Homeoffice-Pauschale 2025?
Laut amtlicher Anleitung zur Anlage N 2025 6 € je Kalendertag, an dem Sie überwiegend in der Wohnung gearbeitet und keine erste Tätigkeitsstätte aufgesucht haben, höchstens 1.260 € im Jahr (210 Tage). Steht dauerhaft kein anderer Arbeitsplatz zur Verfügung, zählen auch Tage, an denen Sie zusätzlich im Betrieb waren (Zeile 59). Sie tragen nur die Zahl der Tage ein.
Quelle: Formular-Management-System der Bundesfinanzverwaltung – Anlage N (2025)
Wie viel bringt die Entfernungspauschale?
Laut Anleitung 2025: 0,30 € je vollem Entfernungskilometer für die ersten 20 km und 0,38 € ab dem 21. km, für jeden Arbeitstag, an dem Sie die erste Tätigkeitsstätte aufgesucht haben. Ohne eigenen oder überlassenen Pkw ist der Betrag auf 4.500 € im Jahr begrenzt. Ob sich Ihre Werbungskosten insgesamt lohnen, hängt vom Arbeitnehmer-Pauschbetrag (1.230 €) ab, den das Finanzamt ohnehin berücksichtigt.
Quelle: Formular-Management-System der Bundesfinanzverwaltung – Anlage N (2025)
Bis wann muss ich die Erklärung 2025 abgeben?
Wenn Sie zur Abgabe verpflichtet sind und ohne Steuerberatung erklären, spätestens sieben Monate nach Ablauf des Kalenderjahres – für 2025 also bis 31. Juli 2026 (§ 149 Abs. 2 AO). Mit Steuerberatung oder Lohnsteuerhilfeverein gilt eine längere Frist (§ 149 Abs. 3 AO). Wer freiwillig abgibt, hat mehr Zeit.
Hilft Ausfüllpilot bei steuerlichen Fragen?
Nein. Ausfüllpilot erklärt nur den Vordruck und gibt keine Steuerberatung. Bei individuellen Fragen helfen das Finanzamt, ein Lohnsteuerhilfeverein oder eine Steuerberatung.
Quelle: Formular-Management-System der Bundesfinanzverwaltung – Anlage N (2025)
Quellen
- Formular-Management-System der Bundesfinanzverwaltung – Anlage N (2025) – Recherche-Stand 26.09.2026
- Landesamt für Steuern Niedersachsen – Einkommensteuer 2025 (Vordrucke) – Recherche-Stand 26.09.2026
- § 149 AO – Abgabe der Steuererklärungen – Recherche-Stand 26.09.2026
- § 25 EStG – Veranlagungszeitraum, Steuererklärungspflicht – Recherche-Stand 26.09.2026
- ELSTER[ungeprüft]
Was noch nicht geprüft ist (4)
- [ungeprüft] Die amtliche „Anleitung zur Anlage N 2025“ (Anltg_N_25.pdf) wurde über das FMS geladen; sie hat keine stabile URL und ist deshalb über den FMS-Aufruf zitiert.
- [ungeprüft] Die Aussage zur vierjährigen Frist bei freiwilliger Abgabe (Festsetzungsfrist, § 169 AO) wurde nicht an der Norm geprüft.
- [ungeprüft] Engine-Erkennung: Der Vordruck ist ein nicht ausfüllbares PDF; die Felderkennung liefert auf den Seiten 2–4 viele Fehlzuordnungen (u. a. wurde das Feld Lohnsteuer 140 nicht als eigenes Feld erkannt). Das Muster füllt deshalb nur geprüfte Felder auf Seite 1 und 3.
- [ungeprüft] ELSTER-Link nicht abgerufen.
Verwandte Formulare und Ratgeber
- Formular
Anlage Vorsorgeaufwand – Angaben zu Vorsorgeaufwendungen (Anlage Vorsorgeaufwand) ausfüllen
- Formular
Formular W-8BEN (Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting – Individuals) (W-8BEN) ausfüllen
- Formular
Gewerbeanmeldung (GewA 1) ausfüllen
- Funktion
Ausfüll-Assistent: Die KI fragt nur, was fehlt
Ausfüllpilot ist ein unabhängiger Dienst und kein Angebot der ausgebenden Stelle. Wir leisten keine Rechts- oder Steuerberatung. Von der KI vorgeschlagene Angaben sind gekennzeichnet KI – bitte prüfen Sie alle Angaben vor dem Absenden.
Loslegen